Liquiditätsengpass vermeiden: So schützt Du Dein Unternehmen vor finanziellen Engpässen
Ein Liquiditätsengpass kann für jedes Unternehmen eine ernst zu nehmende Herausforderung darstellen. Wenn plötzlich nicht genug Geld zur Verfügung steht, um laufende Ausgaben zu decken, gerät man als Unternehmer schnell in eine existenzbedrohende Lage. Doch wie genau entsteht ein solcher Engpass, und vor allem: Wie kannst Du ihn vermeiden? In diesem Beitrag erklären wir, worauf Du achten solltest und welche Maßnahmen Dir helfen, Liquiditätsengpässe frühzeitig zu erkennen und zu verhindern.

Das Wichtigste in Kürze
- Ein Liquiditätsengpass bedeutet, dass kurzfristig zu wenig Geld auf dem Konto ist, um fällige Zahlungen wie Löhne, Miete oder Lieferantenrechnungen pünktlich zu leisten. Auch profitable Unternehmen sind betroffen.
- Die häufigsten Ursachen sind verspätete Zahlungseingänge, schwankende Umsätze, unerwartete Ausgaben, schnelles Wachstum und eine fehlende Finanzplanung.
- Du erkennst einen drohenden Engpass früh, wenn Du Ein und Auszahlungen rollierend gegenüberstellst. Rutscht der geplante Kontostand ins Minus, ist Handeln gefragt.
- Akut hilft ein Mix aus Kontokorrentkredit, Factoring, Tilgungsaussetzung und dem Verhandeln von Zahlungszielen. Vorbeugen ist günstiger als überbrücken.
- Der wirksamste Schutz ist eine vorausschauende Liquiditätsplanung. Wer Engpässe Wochen im Voraus sieht, hat Zeit für ruhige, gute Entscheidungen.
Was ist ein Liquiditätsengpass?
Ein Liquiditätsengpass liegt vor, wenn Deinem Unternehmen kurzfristig die liquiden Mittel fehlen, um fällige Zahlungen fristgerecht zu leisten. Das Gabler Wirtschaftslexikon (2024) definiert Liquidität als die Fähigkeit und Bereitschaft eines Unternehmens, seinen Zahlungsverpflichtungen termingerecht und betragsgenau nachzukommen. Genau diese Fähigkeit ist beim Engpass vorübergehend gestört.
Wichtig: Ein Engpass ist kein Zeichen dafür, dass Dein Geschäftsmodell nicht funktioniert. Ein Unternehmen kann hochprofitabel sein und trotzdem in einen Engpass geraten, weil die Zahlungseingänge später kommen, als die Zahlungsverpflichtungen fällig sind. Liquidität und Gewinn sind zwei verschiedene Dinge. Wie Du Deine Liquidität sauber ermittelst, zeigt Dir unser Beitrag Liquidität berechnen.
Kurz gesagt: Ein Liquiditätsengpass ist ein kurzfristiger Mangel an Zahlungsmitteln: Es ist genug Substanz da, aber im falschen Moment zu wenig Geld auf dem Konto. Er betrifft die zeitliche Verfügbarkeit von Mitteln, nicht die Ertragskraft. Deshalb sind auch profitable, wachsende Unternehmen regelmäßig betroffen.
Wann liegt ein Liquiditätsengpass vor?
Ein Engpass entsteht, wenn regelmäßige Auszahlungen auf verspätete oder unregelmäßige Einzahlungen treffen. Solange der geplante Kontostand am Monatsende positiv bleibt, ist alles im grünen Bereich. Sobald die fälligen Auszahlungen die verfügbaren Mittel übersteigen, liegt ein Liquiditätsengpass vor. Entscheidend ist also nicht die Höhe Deines Umsatzes, sondern das Timing der Zahlungsströme.
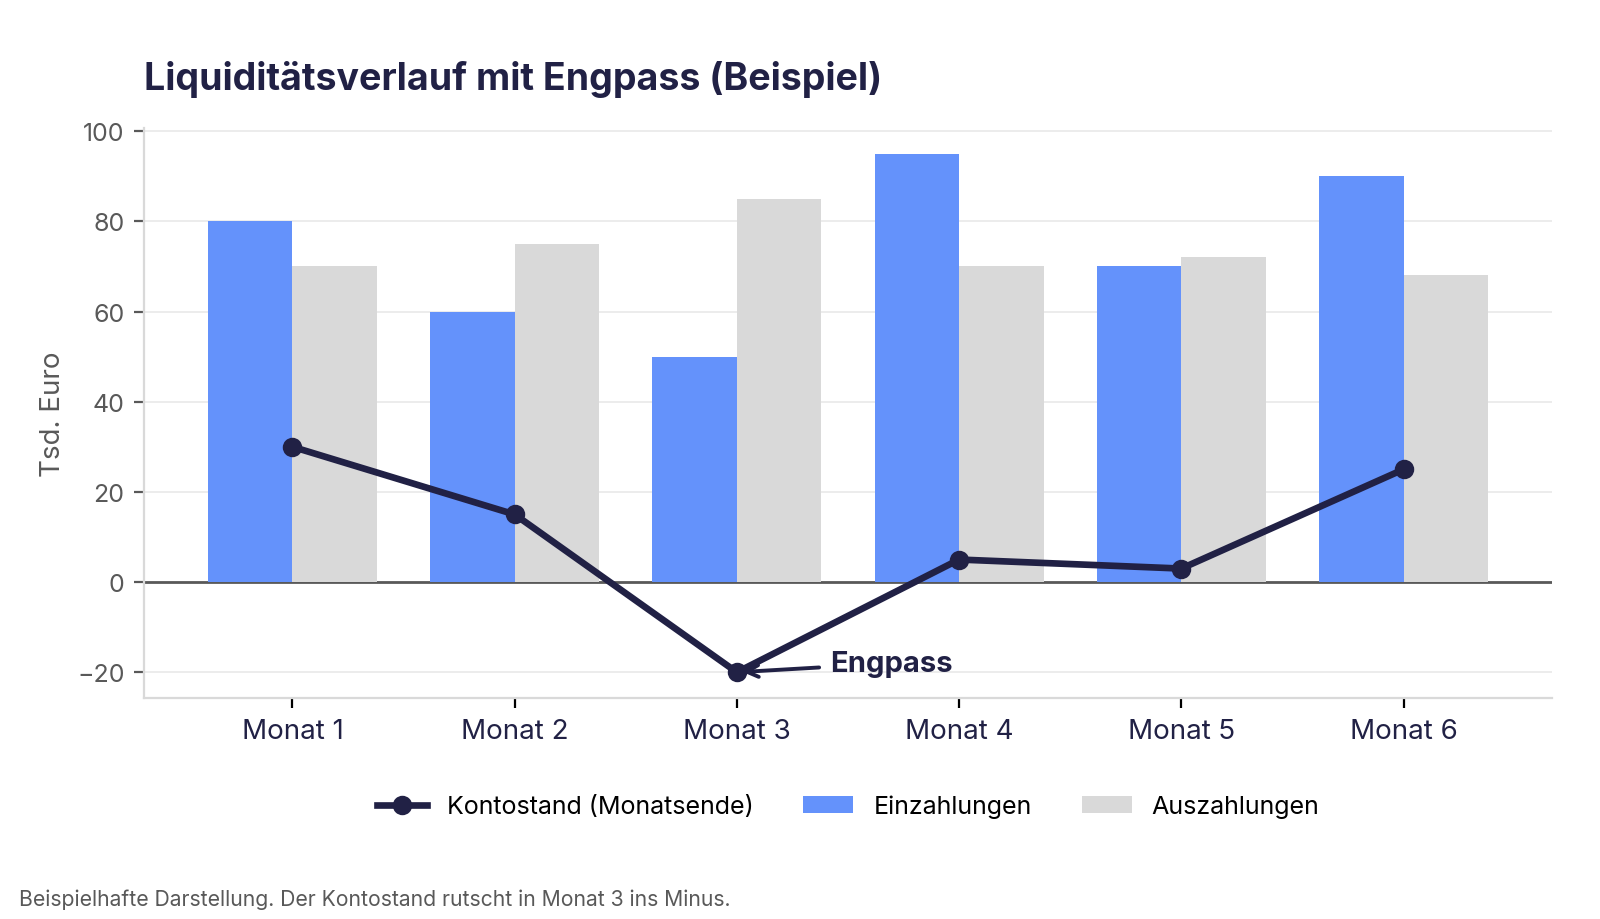
Liquiditätsverlauf mit Engpass (Beispiel): In Monat 3 übersteigen die Auszahlungen die Mittel, der Kontostand rutscht ins Minus.
Liquiditätsengpass: Beispiel aus der Praxis
Ein mittelständischer Maschinenbauer gewinnt zwei Großaufträge mit 60 Tagen Zahlungsziel. Für die Fertigung muss er Material vorfinanzieren, viele Lieferanten verlangen Anzahlungen. Löhne, Miete und Leasingraten laufen unverändert weiter. Der Auftragsbestand ist voll, das Unternehmen ist profitabel, trotzdem entsteht für einige Wochen ein Engpass, weil das Geld aus den Aufträgen erst später eintrifft. Genau hier zahlt sich vorausschauende Planung aus.
Wie berechnest Du einen (drohenden) Liquiditätsengpass?
Einen drohenden Liquiditätsengpass berechnest Du, indem Du für jeden Zeitraum den erwarteten Kontostand ermittelst. Die Grundformel ist einfach:
Endbestand = Anfangsbestand + erwartete Einzahlungen − erwartete Auszahlungen
Diese Rechnung machst Du nicht nur für den aktuellen Monat, sondern rollierend für die nächsten Wochen und Monate. So siehst Du frühzeitig, in welchem Zeitraum der Kontostand knapp wird oder ins Minus rutscht. Das folgende Rechenbeispiel zeigt, wie ein Engpass sichtbar wird, bevor er eintritt (Werte in Tsd. Euro):
Der negative Endbestand in Monat 3 ist Dein Warnsignal. Weil Du ihn bereits in Monat 1 in der Planung siehst, bleibt Dir Zeit gegenzusteuern, etwa indem Du eine Zahlung nach vorne holst oder eine Auszahlung streckst. Eine strukturierte Vorlage und Anleitung dazu findest Du in unserem Beitrag Liquiditätsplanung.
Woran erkennst Du einen Liquiditätsengpass frühzeitig?
Einen Liquiditätsengpass erkennst Du frühzeitig an klaren Warnsignalen im Zahlungsverhalten und in der Planung. Je früher Du sie bemerkst, desto mehr Handlungsspielraum hast Du. Diese Anzeichen solltest Du im Blick behalten:
- Die offenen Forderungen steigen, Kunden zahlen im Schnitt später als vereinbart.
- Der Kontostand sinkt über mehrere Wochen, obwohl die Auftragslage gut ist.
- Du nutzt den Kontokorrentrahmen dauerhaft statt nur als kurzfristigen Puffer.
- Skonti bei Lieferanten lässt Du verfallen, weil das Geld gerade knapp ist.
- Die geplanten Auszahlungen der nächsten Wochen übersteigen die erwarteten Eingänge.
Damit aus einem Signal direkt eine Maßnahme wird, hilft es, Ursache, Frühwarnsignal und Gegenmaßnahme zusammen zu denken:
Welche Ursachen hat ein Liquiditätsengpass?
Die meisten Liquiditätsengpässe entstehen aus einer von fünf Ursachen. Wer sie kennt, kann gezielt vorbeugen.
1. Verspätete Zahlungseingänge
Lange Zahlungsziele von 30, 60 oder 90 Tagen sind die häufigste Ursache. Verspätete Zahlungen binden europaweit enorme Summen: Laut dem European Payment Report von Intrum (2024) warten europäische Unternehmen auf ausstehende Forderungen von mindestens 10,5 Billionen Euro und verbringen im Schnitt 73 Arbeitstage pro Jahr damit, verspäteten Zahlungen hinterherzulaufen. Regelmäßige Kontrolle der offenen Posten und ein freundliches, konsequentes Nachfassen halten Dein Geld in Bewegung.
2. Unvorhergesehene Ausgaben
Reparaturen, steigende Einkaufspreise, Steuernachzahlungen oder kurzfristige Investitionen belasten die Liquidität. Eine solide Finanzplanung enthält immer einen Puffer für solche Fälle, damit ein einzelnes Ereignis nicht gleich den ganzen Monat kippt.
3. Schwankende Umsätze
Saisonale Schwankungen führen zu unregelmäßigen Einnahmen bei konstanten Kosten. Wer die schwachen Monate kennt, baut in den starken Monaten bewusst Reserven auf und plant mit Szenarien statt mit einem einzigen Wunschverlauf.
4. Wachstum ohne ausreichende Liquidität
Wachstum kostet zuerst Geld: mehr Personal, mehr Material, mehr Vorfinanzierung. Dazu kommt, dass die Kapitaldecke im Mittelstand oft dünn ist. Die durchschnittliche Eigenkapitalquote liegt laut KfW-Mittelstandspanel (2025) bei 30,7 Prozent, rund 28,4 Prozent der Unternehmen haben weniger als zehn Prozent Eigenkapital. Wer wächst, sollte das Wachstum deshalb finanziell unterlegen und den Working-Capital-Bedarf mitplanen.
5. Mangelnde Finanzplanung
Fehlt der Überblick über Einnahmen und Ausgaben der nächsten Wochen, wird jeder Engpass zur Überraschung. Genau das ist vermeidbar. Eine tagesaktuelle Übersicht macht aus dem Blindflug eine planbare Route.
Welche Auswirkungen hat ein Liquiditätsengpass?
Ein kurzer Engpass ist gut beherrschbar. Bleibt er unbeachtet, kann er sich aber aufschaukeln. Diese vier Wirkungen solltest Du kennen:
- Schwächere Lieferantenbeziehungen: Verspätete Zahlungen kosten Vertrauen, im schlimmsten Fall liefern Partner nur noch gegen Vorkasse.
- Schlechtere Kreditwürdigkeit: Banken achten auf pünktliche Zahlungen. Ein Engpass kann das Rating und damit die Finanzierungskonditionen verschlechtern.
- Weniger Spielraum im Tagesgeschäft: Fehlt der Puffer, kannst Du Chancen wie Skonto oder günstige Einkäufe nicht nutzen.
- Existenzrisiko bei Dauerzustand: Ein anhaltender Engpass kann in die Zahlungsunfähigkeit führen.
Wie relevant das Thema ist, zeigt das wirtschaftliche Umfeld: 2025 meldeten in Deutschland rund 23.900 Unternehmen Insolvenz an, ein Anstieg von 8,3 Prozent gegenüber dem Vorjahr (Creditreform, 2025). 81,6 Prozent davon entfielen auf Kleinstunternehmen mit bis zu zehn Mitarbeitern (Creditreform, 2025). Auch die amtliche Statistik bestätigt den Trend: Im Dezember 2025 stiegen die beantragten Regelinsolvenzen um 15,2 Prozent gegenüber dem Vorjahresmonat (Destatis, 2026). Für 2026 rechnet Allianz Trade (2025) mit einem weiteren Plus von rund 2 Prozent.
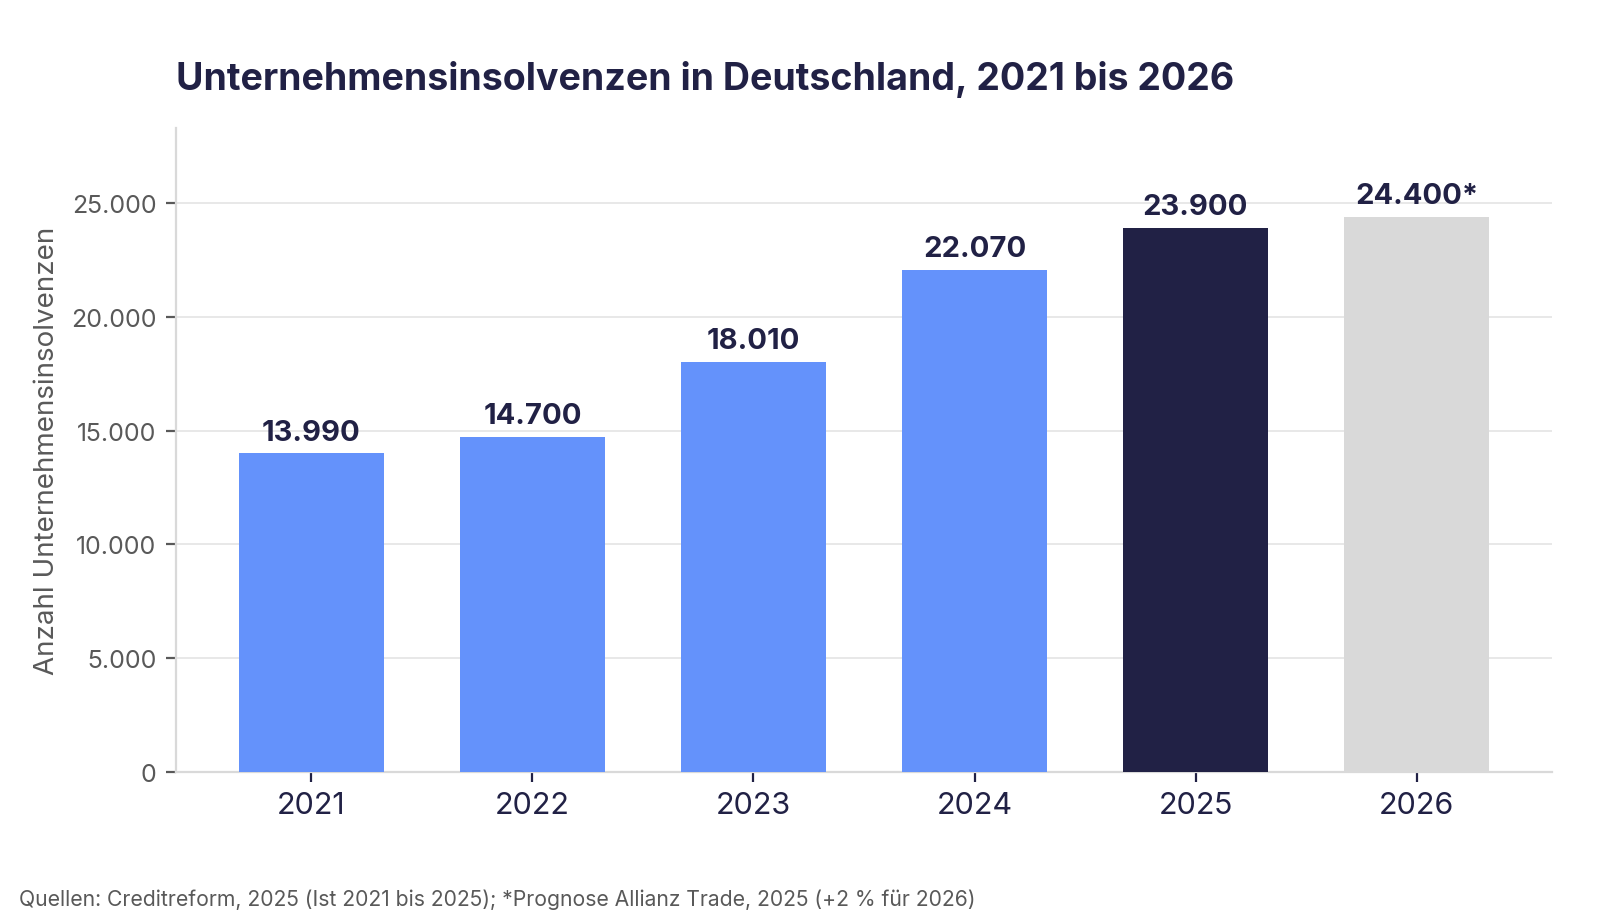
Unternehmensinsolvenzen in Deutschland 2021 bis 2026. Die gute Nachricht: Ein Engpass ist planbar und mit vorausschauender Steuerung beherrschbar.
Kurz gesagt: Die Auswirkungen eines Engpasses reichen von schwächeren Lieferantenbeziehungen über eine schlechtere Kreditwürdigkeit bis zum Existenzrisiko, wenn er dauerhaft wird. Angesichts rund 23.900 Unternehmensinsolvenzen 2025 (Creditreform, 2025) ist ein wacher Blick auf die Liquidität kein Luxus, sondern gelebte Handlungsfähigkeit.
Wie überbrückst Du einen akuten Liquiditätsengpass?
Ist der Engpass bereits da, zählt Geschwindigkeit. Mehrere Hebel schaffen kurzfristig Luft. Am besten kombinierst Du sie passend zur Situation:
Factoring eignet sich besonders, wenn viel Kapital in offenen Forderungen steckt. Wie es funktioniert und wann es sich lohnt, liest Du in unserem Beitrag Mit Factoring die Liquidität voll ausschöpfen.
Wie vermeidest Du Liquiditätsengpässe langfristig?
Langfristig vermeidest Du Engpässe, indem Du sie sichtbar machst, bevor sie entstehen. Vorbeugen ist fast immer günstiger und ruhiger als akutes Überbrücken. Vier Ansätze haben sich bewährt:
- Rollierend planen: Stelle Ein und Auszahlungen für die nächsten Wochen und Monate laufend gegenüber. So siehst Du jeden drohenden Engpass Wochen im Voraus.
- Außenstände klein halten: Klare Zahlungsziele, Skonto-Anreize und ein freundliches, konsequentes Erinnern verkürzen die Zeit bis zum Zahlungseingang.
- Puffer aufbauen: Eine Liquiditätsreserve fängt unerwartete Ausgaben ab, ohne dass gleich der Kontokorrent gezogen werden muss.
- In Szenarien denken: Plane Best, Base und Worst Case, damit Du auf verschiedene Verläufe vorbereitet bist.
Das große Potenzial liegt in der Automatisierung: Laut PYMNTS (2022) erstellen 72 Prozent der Finanzverantwortlichen ihre Cashflow-Prognosen noch manuell, meist in Tabellen. Genau hier setzen digitale Werkzeuge an. Wie Du mit Szenarien und Forecasts sicher planst, zeigt Dir unser Beitrag Szenarioplanung und Forecasting. Einen Überblick über das große Ganze gibt Dir unser Leitfaden zum Liquiditätsmanagement.
Warum drohen Liquiditätsengpässe besonders im Herbst und zum Jahresende?
Im vierten Quartal treffen mehrere Belastungen gleichzeitig auf das Konto. Das macht den Herbst zur klassischen Engpass-Saison, auf die Du Dich aber gut vorbereiten kannst. Diese Faktoren kommen zum Jahresende zusammen:
- Steuervorauszahlungen und mögliche Nachzahlungen im vierten Quartal binden Mittel.
- Weihnachtsgeld und Sonderzahlungen erhöhen die Personalauszahlungen im November und Dezember.
- Das Weihnachts und Jahresendgeschäft muss oft vorfinanziert werden, bevor die Umsätze eintreffen.
- Zwischen den Feiertagen zahlen viele Kunden später, während Deine Fixkosten unverändert weiterlaufen.
Aus der Praxis
Der beste Zeitpunkt, den Jahreswechsel liquide zu planen, ist der frühe Herbst. Wer im September und Oktober eine rollierende Planung bis ins erste Quartal aufsetzt, sieht die Dezember-Spitze rechtzeitig und kann Zahlungen glätten, Reserven aufbauen oder Zahlungsziele verhandeln. So wird aus der Engpass-Saison eine gut vorbereitete Phase. Eine passende Grundlage liefert Dir der Beitrag Finanzplan erstellen.
Wie hilft ein Liquiditätsmanagement-Tool, Engpässe zu vermeiden?
Ein Liquiditätsmanagement-Tool wie Tidely macht Engpässe sichtbar, bevor sie entstehen. Statt einmal im Monat in Excel zu rechnen, siehst Du Deine Liquidität tagesaktuell und mit Blick nach vorne. Tidely verbindet sich mit Deinen Bankkonten, kategorisiert Zahlungen automatisch und erstellt auf Basis Deiner Historie einen Auto Forecast für die kommenden Monate.
Für die Früherkennung von Engpässen ist vor allem die vorausschauende Sicht entscheidend. Mit der Liquiditätssteuerung behältst Du Ein und Auszahlungen in Echtzeit im Blick, mit der Szenarioanalyse vergleichst Du Best, Base und Worst Case mit wenigen Klicks. So erkennst Du kritische Wochen früh und triffst Entscheidungen in Ruhe statt unter Druck.
Teste Tidely 7 Tage kostenlos
Verschaffe Dir einen tagesaktuellen Überblick über Deine Liquidität und erkenne Engpässe, bevor sie entstehen. Jetzt Tidely 7 Tage kostenlos testen, ohne Kreditkarte.
Häufige Fragen zum Liquiditätsengpass
Was ist ein Liquiditätsengpass?
Ein Liquiditätsengpass ist ein kurzfristiger Mangel an liquiden Mitteln. Dem Unternehmen fehlt vorübergehend das Geld, um fällige Zahlungen wie Löhne, Miete oder Lieferantenrechnungen pünktlich zu leisten. Auch profitable Unternehmen können betroffen sein, wenn Einzahlungen später eintreffen als die Auszahlungen fällig werden.
Wann liegt ein Liquiditätsengpass vor?
Ein Liquiditätsengpass liegt vor, wenn die fälligen Auszahlungen in einem Zeitraum die verfügbaren Mittel und erwarteten Einzahlungen übersteigen. In der Planung erkennst Du das daran, dass der erwartete Kontostand am Ende des Zeitraums ins Minus rutscht.
Wie berechne ich einen Liquiditätsengpass?
Du berechnest ihn, indem Du für jeden Zeitraum rechnest: Anfangsbestand plus erwartete Einzahlungen minus erwartete Auszahlungen. Machst Du diese Rechnung rollierend für die nächsten Wochen und Monate, siehst Du frühzeitig, wann der Kontostand knapp wird oder negativ ist.
Was tun bei einem Liquiditätsengpass?
Prüfe zuerst Deine offenen Forderungen und erinnere konsequent an fällige Zahlungen. Verhandle mit Lieferanten über längere Zahlungsziele und senke kurzfristig verzichtbare Ausgaben. Reicht das nicht, helfen ein Kontokorrentkredit, eine Tilgungsaussetzung oder Factoring, um schnell Liquidität zu schaffen.
Wodurch entsteht ein Liquiditätsengpass?
Häufige Ursachen sind verspätete Zahlungseingänge durch lange Zahlungsziele, schwankende Umsätze, unvorhergesehene Ausgaben, schnelles Wachstum ohne ausreichende Reserve und eine fehlende Finanzplanung. Meist wirken mehrere Faktoren zusammen.
Ist ein Liquiditätsengpass dasselbe wie eine Insolvenz?
Nein. Ein Liquiditätsengpass ist ein kurzfristiges, meist lösbares Problem der Zahlungsfähigkeit. Erst wenn er dauerhaft bleibt und das Unternehmen seine Zahlungen nicht mehr leisten kann, kann daraus eine Zahlungsunfähigkeit und damit eine Insolvenz werden.
Kann ich mit einer App Liquiditätsengpässe vermeiden?
Ja. Ein Liquiditätsmanagement-Tool wie Tidely verbindet sich mit Deinen Bankkonten, zeigt Deine Liquidität tagesaktuell und erstellt vorausschauende Prognosen. So erkennst Du drohende Engpässe Wochen im Voraus und kannst rechtzeitig gegensteuern.
Quellen
Creditreform: Insolvenzen in Deutschland, Jahr 2025
Statistisches Bundesamt (Destatis): Beantragte Regelinsolvenzen im Dezember 2025, 2026
Allianz Trade: Insolvenzstudie 2025, Insolvenzen steigen stärker als erwartet, 2025
KfW: KfW-Mittelstandspanel 2025, 2025
Intrum: European Payment Report 2024, 2024
PYMNTS: 72% of Treasurers Still Do Cash Flow